
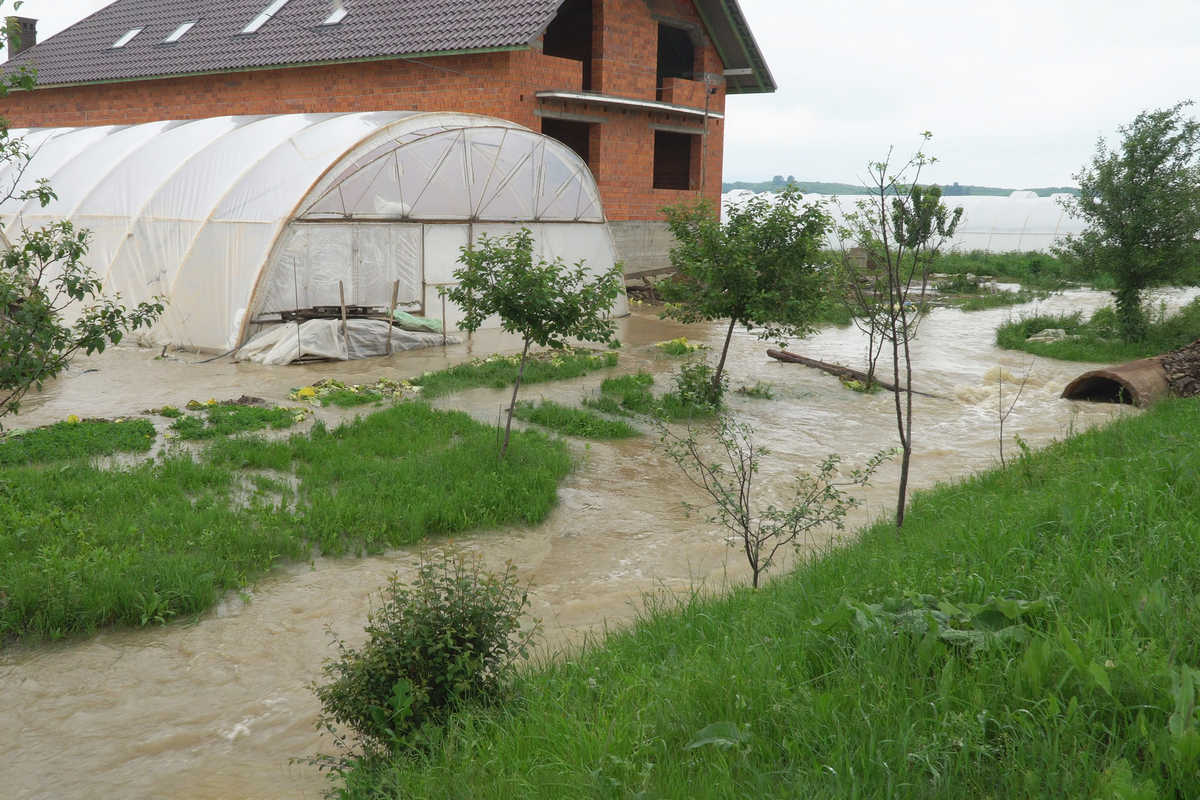
A causa dei repentini cambi di condizioni meteorologiche gli agricoltori sono in grave crisi e vedono i propri raccolti sempre più a rischio. Inoltre, le assicurazioni contro le catastrofi climatiche nei campi non funzionano come dovrebbero
I raccolti sono minacciati dai cambiamenti di condizioni meteorologiche repentine e inaspettate: colpa della crisi climatica ma anche di un sistema di copertura che, a detta di Legacoop, non funziona come dovrebbe.
Il sistema, infatti, non è in grado di sostenere i crescenti costi assicurativi derivanti dal maltempo, né di coprire adeguatamente i danni subiti. Anche perché i contributi pubblici per i premi assicurativi, che dovrebbero sostenere le imprese agricole, oscillano dal 40 al 55%, a seconda delle annate, contro il 70% che era stato promesso sin dal 2022.
Che fare dunque? Come intervenire per aiutare le imprese agricole? Lo abbiamo chiesto a Mirco Bagnari, responsabile per l’area di Ravenna di Legacoop Romagna.
Perché a vostro avviso il sistema assicurativo non funziona? Quali sono le maggiori difficoltà che incontrate quando si verificano questi eventi estremi?
Il rapporto tra il costo del premio assicurativo e la copertura effettiva del danno non consente di dare una risposta adeguata ai danni effettivamente subiti dalle aziende agricole, che in questi ultimi anni sono stati di entità rilevante e crescente.
Per le aziende agricole le difficoltà stanno nel riuscire a farsi riconoscere la reale entità dei danni e nella gestione dei gravi ritardi di liquidazione dei contributi pubblici.
Inoltre, bisogna tenere presente che gli eventi estremi si verificano sempre più spesso, questo per le assicurazioni si traduce in un aumento del rischio tale da considerare modifiche al regime dei rimborsi.
In particolare, la possibilità di diminuire il plafond dedicato ai rischi in agricoltura; il ritiro di alcuni tipi di polizza (per esempio contro le gelate) con difficoltà nel trovare la compagnia che possa assicurare.
Tutto questo va a discapito delle aziende che, oltre a perdere la produzione, non riescono neanche a recuperare i costi sostenuti.
È soltanto un problema di contributi pubblici o c’è qualcosa da migliorare anche al vostro interno?
Il problema del contributo è rilevante. La garanzia di poter contare su un contributo pubblico adeguato è fondamentale per sostenere lo sforzo compiuto dalle aziende: la diminuzione del contributo (passato dal 70% al 40% nel 2022 e nel 2023), a polizze già stipulate, ha reso ancora più problematica questa situazione.
Considerando che, con il verificarsi degli eventi, le aziende nell’anno successivo possono dover fare i conti con un aumento del costo della polizza anche del 20% e considerando il taglio del contributo pubblico, per molte aziende diventa insostenibile dotarsi di coperture assicurative che, al momento, rappresentano l’unico strumento efficace per il recupero del reddito.
L’idea di approfondire la fattibilità di strumenti ulteriori all’interno del mondo cooperativo è qualcosa che si potrebbe andare ad aggiungere agli strumenti attualmente esistenti: questo, per provare a dare una risposta a carenze e problematiche che non nascono all’interno del mondo imprenditoriale e cooperativo.
Sicuramente può essere utile anche sviluppare competenze specifiche per la gestione del rischio all’interno delle aziende, ma non basta se non si verificano le precondizioni sopra descritte.
La proposta delle cooperative di Legacoop
Proprio per questi problemi, le cooperative propongono alle proprie strutture associative di studiare un fondo di mutualità interno che possa essere complementare al sistema assicurativo.
Fra le azioni da mettere a regime anche la sinergia fra le coperture assicurative e il fondo pubblico Agricat contro i danni alle produzioni agricole causati da eventi atmosferici di natura catastrofale (gelo e brina, siccità, alluvione), per allargare la base delle aziende che aderiscono agli strumenti di gestione del rischio e, contemporaneamente, sgravare le compagnie da una parte del rischio.
Crediti immagine: Depositphotos