

Il Barometro del Fotovoltaico 2026 rivela che l’84% degli edifici italiani non ospita ancora impianti solari, nonostante il Paese abbia superato i 2 milioni di installazioni. Trento guida la classifica delle province più virtuose, Terni quella del potenziale inutilizzato
Due milioni e centonovantaduemila impianti fotovoltaici e ancora otto tetti su dieci vuoti. È questo il numero che racconta meglio lo stato del solare italiano nella prima metà del 2026: la crescita c’è, ma la superficie edilizia già disponibile – senza consumo di nuovo suolo, senza nuove autorizzazioni per il terreno – resta in larga parte inespressa.
A fotografare la situazione è il Barometro del Fotovoltaico 2026, decima edizione dello studio realizzato da Elmec Solar, società del gruppo Elmec Informatica attiva nelle energie rinnovabili.
L’analisi incrocia i dati Terna sull’Installato Rinnovabili – Solare, aggiornati al primo semestre dell’anno, con i dati catastali relativi al numero di edifici in uso in ciascuna provincia.
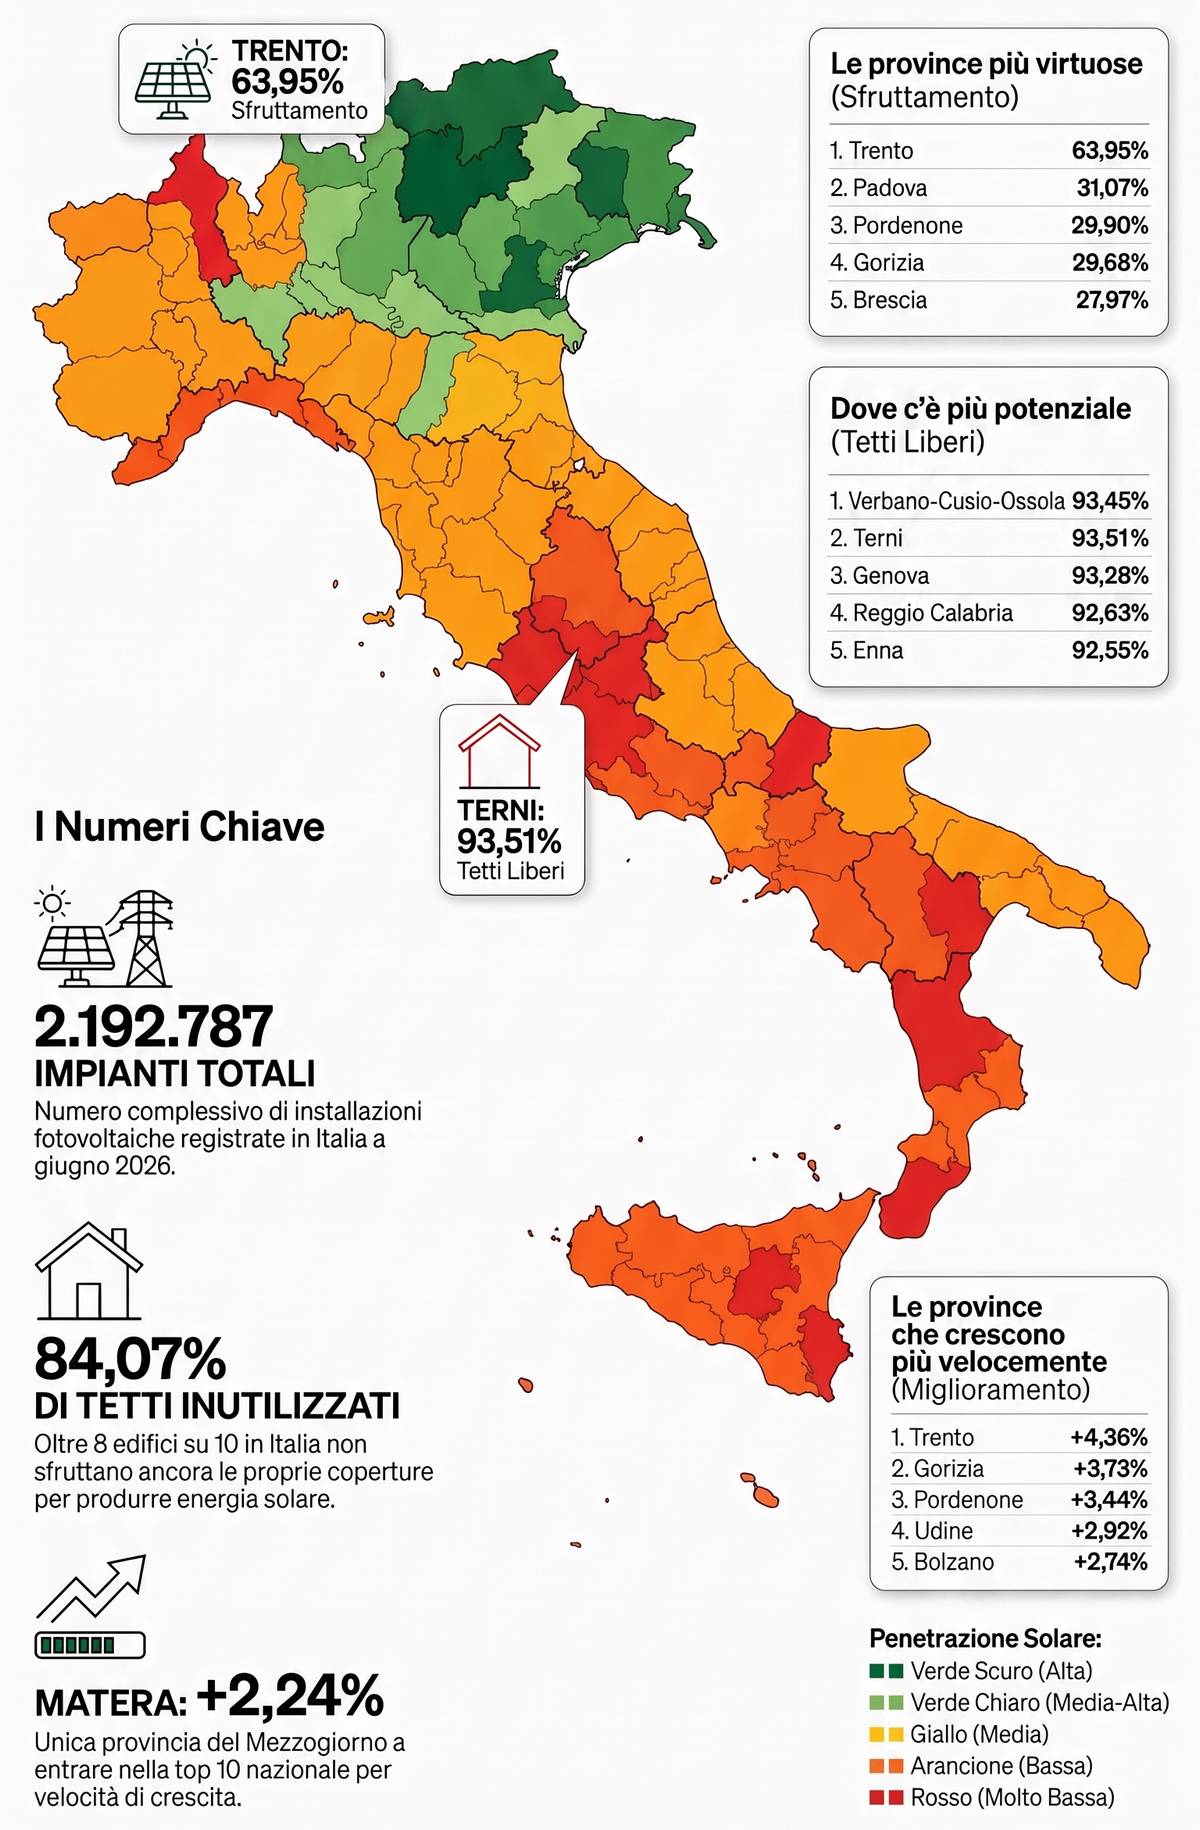
Ne esce una mappa che non si limita a contare gli impianti, ma li rapporta allo spazio disponibile: gli edifici italiani senza fotovoltaico sono l’84,07% del totale, mentre gli impianti censiti a giugno 2026 hanno toccato quota 2.192.787.
Da questo incrocio nascono tre graduatorie distinte, e sono tre letture diverse dello stesso fenomeno: dove il potenziale resta bloccato, dove è già stato messo a frutto, e dove sta crescendo più rapidamente.
Tre classifiche, tre Italie
Terni apre la lista delle province con più tetti liberi, con il 93,51% di coperture ancora senza pannelli. Le seguono Verbano-Cusio-Ossola (93,45%), Genova (93,28%), Reggio Calabria (92,63%) ed Enna (92,55%).
Sono territori molto diversi tra loro – aree appenniniche del Centro-Nord accanto a città costiere e province del Mezzogiorno – accomunati da un paradosso: proprio dove l’irraggiamento solare è più favorevole, il patrimonio edilizio resta meno sfruttato. È lì, in teoria, che un impianto renderebbe di più.
Sul fronte opposto si distingue Trento, prima tra le province virtuose con un tasso di sfruttamento dei tetti del 63,95%, valore che doppia qualsiasi altra provincia italiana.
Seguono Padova (31,07%), Pordenone (29,90%), Gorizia (29,68%) e Brescia (27,97%). Il dato che ridimensiona l’entusiasmo, però, arriva subito dopo: anche la seconda provincia più virtuosa d’Italia lascia ancora inutilizzato quasi il 69% dei propri tetti. Il margine di crescita, insomma, non riguarda solo il Sud.
La terza classifica misura la velocità di adozione e qui il Friuli Venezia Giulia cambia passo: Gorizia, Pordenone e Udine occupano tre delle prime quattro posizioni per crescita, subito dietro Trento che accelera anche sul fronte del miglioramento (+4,36%).
Tra le prime dieci compare anche Matera (+2,24%), unica provincia del Mezzogiorno a inserirsi nella classifica dei territori più dinamici.
Il confronto tra le tre graduatorie mostra però una tendenza che pesa più dei singoli numeri: chi è già avanti tende a correre più veloce, mentre le province con il potenziale più alto – Terni, Genova, Imperia – restano ferme anche nella crescita, con incrementi sotto l’1%.
C’è un dato che stride più degli altri, ed è quello delle grandi aree metropolitane. Genova risulta terza in Italia per tetti non sfruttati, Palermo nona, Napoli quattordicesima.
Firenze, Torino, Milano e Roma fanno leggermente meglio, ma restano lontane dai livelli del Nord-Est: Roma, la più avanzata tra le grandi metropoli, si ferma all’80,09% di coperture ancora libere.
Solo Venezia e Bologna riescono a inserirsi tra le prime dodici province per grado di sfruttamento. Densità dei condomini, vincoli paesaggistici e complessità autorizzative frenano la diffusione proprio dove i consumi elettrici sono più concentrati – e dove, di conseguenza, l’impatto di un impianto sulla domanda locale sarebbe immediato.
Un’Italia a due velocità
Il quadro che emerge dal Barometro racconta un Paese che si muove su binari diversi. Da una parte i territori del Triveneto e della fascia padana, dove capannoni industriali, case unifamiliari e una cultura dell’efficienza energetica già radicata hanno accelerato l’adozione.
Dall’altra un potenziale ancora enorme, concentrato in aree montane, appenniniche e in diverse città del Mezzogiorno, che rischia di restare inespresso se il divario tra chi cresce e chi resta fermo continuerà ad allargarsi invece di ridursi.
Resta un fatto che nessuna delle tre classifiche smentisce: la superficie utile c’è già, è costruita, non richiede nuovo consumo di suolo. Il divario tra le province più veloci e quelle ferme non è quindi un limite tecnico, ma organizzativo – ed è su questo terreno, più che su quello dell’irraggiamento, che si giocherà la prossima fase della diffusione del fotovoltaico italiano.
Crediti immagine: Depositphotos